※この記事にはアフィリエイト広告が含まれています。
私がWise(ワイズ)カードを作ったのは、旅行の準備中にクレジットカードの海外事務手数料が思っていたより高いと知ったことがきっかけでした。
ほかに費用を抑えられる方法はないかと、さまざまなカードの手数料や代替手段の使い勝手を調べ、比較した末に選んだのがWiseです。
2026年の世界一周旅行では17カ国を巡り、訪問したほぼすべての国で利用しました。
ヨーロッパではスマートフォンでのタッチ決済を中心に利用。一方、モロッコや中南米では現金を使う機会が多く、Wiseを使ってATMから現地通貨を引き出していました。
実際に使ってみて、Wiseは海外旅行の支払い手段として十分に便利だと感じています。ただし、誰にでも必要なカードかといえば、そうではありません。
- 海外でどのくらいお金を使うのか。
- 現金はどれくらい必要か。
- 手持ちのクレジットカードだけでは足りないのか。
この記事では、17カ国での実体験と手数料の仕組みをもとに、Wiseを準備する価値があるかを考えます。
海外旅行にWiseカードは必要?まずは3つの条件で判断
Wiseカードは、事前に入金した残高を使って支払うデビットカードです。
日本円を入金すると、海外で買い物をしたり、ATMで現地通貨を引き出したりできます。
私が使っているWiseカードはMastercardブランドで、海外のMastercard対応店舗やATMで利用できます。ただし、店舗やATMによっては利用できない場合もあります。
ポイント
Wiseを作る前に確認したい3つのこと
- 海外でのカード決済額:支払いが多いほど、既存カードとの手数料差が重要になる。
- 現地で必要な現金の額:Wiseの無料出金枠25,000円を超えると手数料がかかる。
- 手持ちのクレジットカードの条件:海外事務手数料やポイント還元率によっては、新しくWiseを作るメリットが小さい場合もある。
特に、Wiseの物理カードを発行する場合は1,200円かかります。一方、スマートフォンやオンライン決済で使えるデジタルカードであれば、発行手数料は無料です。
オンラインやカードのタッチ決済だけで対応できそうなら、デジタルカードだけを使うことも選択肢になります。
一方、現金を引き出すことも考えているなら、物理カードの方が対応できるATMが多いので、発行することをお勧めします。
← 横にスクロールして比較できます →
| 旅行中の使い方 | 検討したい選択肢 |
|---|---|
| 海外でカード決済を多く使う | Wiseと既存カードの手数料・ポイント還元を比較 |
| タッチ決済中心でATM利用は不要 | Wiseデジタルカードのみ |
| 現地ATMで現金を引き出したい | Wise物理カードも準備 |
| カード決済が少額で短期間の旅行 | 既存のクレジットカードを利用 |
| 複数国を巡り、カードも現金も使う | Wiseと予備のクレジットカードを使い分ける |
これは一律のおすすめではなく、自分の旅行に合った支払い方法を選ぶための目安です。
17カ国の旅行でWiseを選んだ理由と実際の使い方
クレジットカードの海外手数料を調べたことがきっかけ
日本で発行される一般的なクレジットカードでは、外貨で決済すると、国際ブランドの換算レートにカード会社所定の海外事務手数料が加算されます。
私の場合、約4カ月間の世界一周を予定していたため、決済のたびにかかる手数料も気になりました。
そこで、手数料の安いクレジットカードはないか、他に良い支払い手段はないかと、いくつかの方法を比較した結果、Wiseを選びました。
決め手は海外決済の費用だけではありません。
- 現地ATMから各国の通貨を引き出せる
- 利用金額と残高をアプリですぐ確認できる
- 対応している通貨の種類が多く、複数国で同じカードを使える
さらに、事前に入金した残高を使う仕組みなので、クレジットカードとは分けて支出を管理しやすい点にも安心感がありました。
日本円を入金して、海外でカード決済や現金引き出しに利用
Wiseには、日本の銀行口座から日本円を入金して使っていました。旅行先の通貨にあらかじめ両替しておく必要はありません。
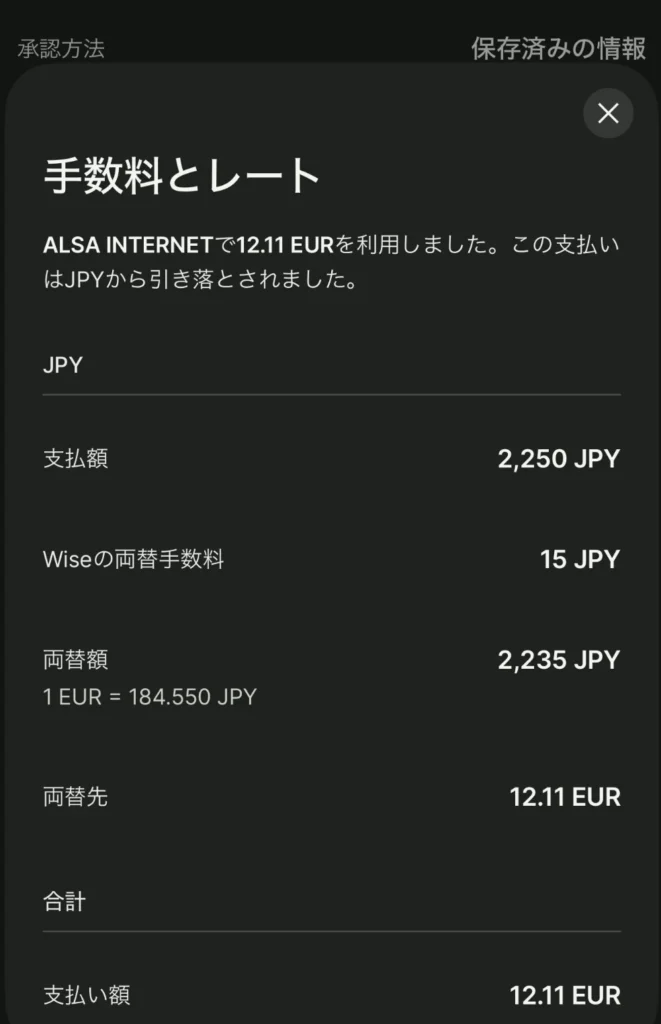
例えば、スペインの長距離バス会社ALSAをオンラインで予約したときの明細がこちらです。
← 横にスクロールして比較できます →
| ALSAの実際の取引明細 | 金額 |
|---|---|
| 支払額 | €12.11 |
| 両替に充てられた日本円 | 2,235円 |
| Wiseの両替手数料 | 15円 |
| 日本円残高からの合計引き落とし | 2,250円 |
| 表示された為替レート | €1=184.550円 |
€12.11の支払いに対し、日本円残高から引き落とされたのは2,250円。そのうち15円がWiseの両替手数料でした。
日本円しか入れていなくても、支払い時に必要な通貨へ自動的に両替されます。
※Wiseは日本円残高から外貨決済できますが、通貨換算時には所定の両替手数料がかかります。上の15円は実際の一取引の金額であり、ほかの取引でも同じ手数料になるわけではありません。また、この明細は一例であり、クレジットカードより手数料が安かったと証明しているものではありません。
現地通貨の現金が必要なときも、日本円残高から引き出せます。Wiseの物理カードをATMに入れ、現地通貨を引き出していました。
日本円を入金しておけば、カード決済にも現金の引き出しにも使える。複数国を移動する旅行では、この仕組みが役立ちました。
なお、私は振込手数料の無料枠がある銀行口座からWiseに入金していたため、銀行側の振込手数料はかかっていません。手数料の有無は利用する銀行によって異なります。
ヨーロッパではカード、モロッコや中南米では現金が中心
支払い方法は、訪問した地域によってかなり違いました。
← 横にスクロールして比較できます →
| 訪問地域・利用場面 | 私の実際の支払い方 |
|---|---|
| ヨーロッパ | 少額の買い物でもタッチ決済を使うことが多かった |
| モロッコ | 現金中心 |
| 中南米 | 現金中心。カード払いに追加料金がかかる店舗もあった |
| オンライン予約 | Wiseカードで決済 |
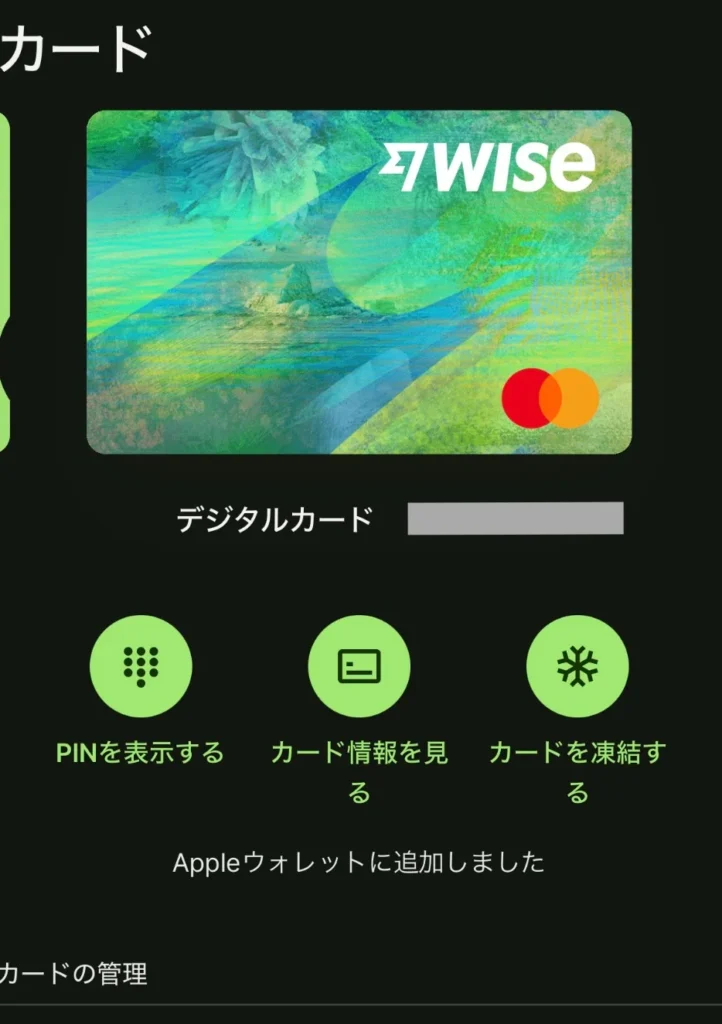
ヨーロッパでは少額の買い物でもカードで支払うことが多く、旅行の途中でWiseをApple Walletに登録してからは、iPhoneでのタッチ決済が中心になりました。
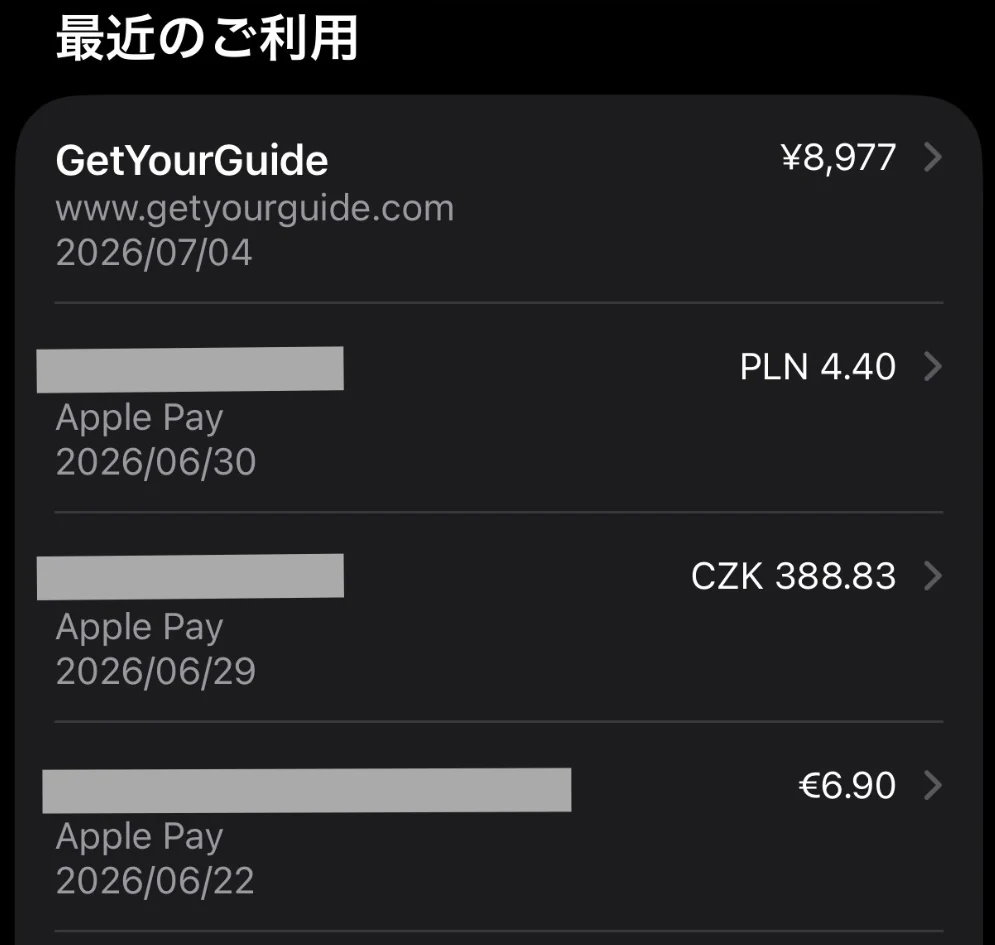
利用履歴には、PLN、CZK、EURなど、異なる通貨で決済した記録が残っています。
一方、モロッコや中南米では現金の出番が多くなりました。特に中南米では、カード払いに追加料金がかかる店舗もあり、カードを使える場所でも現金を選ぶことがありました。
こうした場面では、Wiseから現地通貨を引き出せることが役立ちました。
もちろん、これは私が訪問した地域や店舗での経験です。地域全体で同じ支払い条件とは限りません。
なお、オンライン予約はWiseで決済しており、利用できずに困った記憶はありません。クレジットカードは予備として持っていましたが、通常の買い物には使いませんでした。
実際に感じたWiseカードのメリット
カード決済と現金引き出しを一枚で使い分けられる
ヨーロッパではスマートフォンのタッチ決済を利用して買い物をし、現金が必要な国ではWiseの物理カードでATMから引き出す。
17カ国を巡る間、この2つを同じWiseの残高で管理できたことが便利でした。
国によってカードと現金を使い分けながら、Wiseの日本円残高を共通して利用できたからです。
もちろん、両替やATM出金に伴う手数料は別に確認する必要があります。
アプリですぐに利用金額と残高を確認できる
長期旅行では、今いくら使っていて、あとどのくらい残っているのかを把握しておきたいものです。
Wiseでは取引履歴と残高をアプリですぐに確認できました。特に複数の通貨を使う旅行では、支払いの記録をまとめて確認できるのが便利でした。
残高が少なくなったときも、日本の銀行が海外からのインターネットバンキングに対応していれば、追加の入金手続きを行えます。ただし、振込条件や残高への反映時間には注意が必要です。
私の場合、旅行予定は約4カ月。盗難に遭ったときのリスクを考えて、一度に大きな金額を入金せず、インターネットバンキングを利用して、現地でこまめに入金していました。残高がすぐに確認できるのは便利でした。
デジタルカードの番号を交換できる
Wiseのデジタルカードは、必要に応じてカード番号などの情報を新しくできます。
例えば、海外の予約サイトで決済したあと、そのサイトからカード情報が漏えいした可能性があると分かった場合。アプリからデジタルカードを交換すれば、新しいカード情報が発行され、古い番号は使えなくなります。
Wise公式によると、交換は1日3回まで可能です。
注意
カードの紛失・盗難時は、まず凍結を
- カードの紛失や盗難、不正利用が疑われるときは、まずWiseアプリからカードを凍結して利用を止めることが重要です。
- 番号の交換だけですべての不正利用リスクを防げるわけではありません。
私自身は不正利用に遭ったことも、番号を交換したこともありません。ただ、海外のサイトでカード決済をするうえで、こうした機能があることは安心材料の一つでした。
帰国後も日本国内で利用できる
Wiseは海外旅行専用のカードではありません。
日本発行のWiseカードはMastercardブランドなので、日本国内でもMastercardのデビットカードに対応する店舗やオンラインサービスで支払いに使えます。
つまり、旅行後にWiseの残高が残っても、日本での買い物に利用できます。次回の旅行のために残しておくことも可能です。
日本円残高から日本円で支払う場合は、通貨換算は必要ありません。一方、外貨残高を日本円に両替して使う場合には、両替手数料がかかることがあります。
ただし、Mastercardの加盟店でも、デビットカードに対応していない取引などでは利用できない場合があります。
Wiseカードのデメリットと注意点
私が使っていて最も不便に感じたのは、ATMの手数料無料枠が少ないことでした。
それ以外に大きな不満はありませんでしたが、これから作る人には、費用や利用上の制約も確認しておいてほしいと思います。
ATMの無料出金枠には上限がある
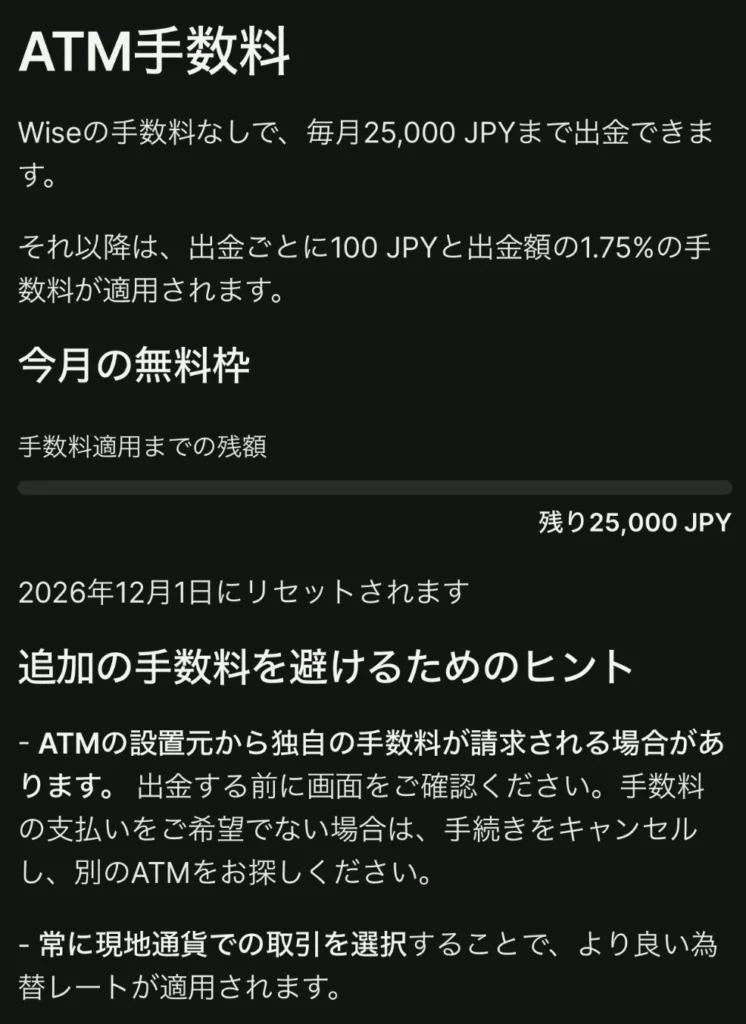
2026年11月に確認した日本向けWiseカードのATM出金条件は次のとおりです。
← 横にスクロールして比較できます →
| 項目 | Wiseの手数料 |
|---|---|
| 月25,000円相当まで | Wise側の出金手数料は無料 |
| 無料枠を超えた場合 | 対象出金1回につき100円+超過部分の1.75% |
| ATM運営会社の追加手数料 | 別途発生する場合あり |
| 日本円から現地通貨への両替 | 所定の両替手数料 |
注意
ATM無料枠でも、すべての費用が無料になるわけではない
- 無料になるのはWise側のATM出金手数料です。日本円から現地通貨への両替手数料や、ATM運営会社が独自に請求する手数料は別に発生する場合があります。
ATM側で日本円への換算を提案された場合は、基本的に現地通貨での取引を選び、ATM側の独自の換算を避けることがWise公式でも案内されています。
物理カードの発行には1,200円かかる
Wiseの物理カードを新しく作るには、日本居住者の場合1,200円の発行費用がかかります。
短期旅行でカード決済が少額なら、手持ちのクレジットカードとの手数料差より、発行費用の方が大きくなるかもしれません。
一方、デジタルカードの発行手数料は無料です。オンライン予約やスマートフォンのタッチ決済が中心なら、物理カードを作らずに利用する方法もあります。
ただし、現地ATMでの現金引き出しや、スマートフォンが使えなくなった場合への備えも必要です。
ポイント
物理カードを作るか迷ったら
- 現地ATMで現金を引き出す予定があるかを確認しましょう。
- タッチ決済中心なら無料のデジタルカードも選択肢ですが、現金が必要になる場合や、スマートフォンが使えなくなった場合の備えも重要です。
Wiseだけでは対応できない場面もある
Wiseは便利ですが、すべての支払いに対応できるとは限りません。
加盟店によってはデビットカードを受け付けなかったり、ホテルやレンタカーでクレジットカードの提示や保証金を求められたりする場合があります。
スマートフォンの故障・紛失、カードの利用制限なども考慮する必要があります。
私自身、Wiseで決済できずに困った記憶はありませんが、予備としてクレジットカードを持参していました。
ATM無料枠を超えるときはクレジットカードも使用
現金の引き出しでは、できるだけWiseのATM無料枠に収まるように調整していました。
ただ、現金を多く使う地域では無料枠だけで足りないこともあります。実際にWiseの超過手数料を支払ったこともありました。
そうしたときに利用していたのが、クレジットカードの海外キャッシングです。
私の場合、エポスカードを使用。インターネットバンキングなどで早めに返済すれば、Wiseの超過手数料を支払うより、費用を抑えられると考えたからでした。
2026年11月に確認した公式条件では、キャッシング金利は実質年率18.0%。ATM手数料は引き出し金額が1万円以下で110円、1万円を超えると220円です。
ただし、早期返済には利用データの反映や返済手続きの条件があります。WiseのATM無料枠超過時より、必ず費用が安くなるわけではありません。
ポイント
現金を多く使う旅行では
- WiseのATM無料枠で足りるかを確認し、不足する場合はほかの現金確保手段も比較する。
- キャッシングを使う場合は、利息・ATM手数料・返済条件を含めて判断することが大切です。
Wiseとクレジットカードはどちらがお得?手数料・ポイント還元を比較
私がWiseを作ったきっかけは、海外ショッピングの手数料が高いと思ったことでした。
実際に使ったエポスカードを例に、Wiseと費用の仕組みを比較します。
← 横にスクロールして比較できます →
| 比較項目 | Wise | エポスカード |
|---|---|---|
| 外貨での買い物 | 必要に応じて両替手数料 | 海外事務手数料3.85% |
| 支払い方法 | 原則として事前入金した残高から支払い | 後払い |
| ATMで現地通貨を引き出す場合 | 無料枠・超過手数料など | キャッシング利息・ATM手数料 |
| 新規カード発行 | 物理1,200円、デジタル無料 | 既存カードなら追加発行不要 |
※エポスカードの条件は2026年11月の公式確認情報です。
ここで大切なのは、Wiseの外貨決済が必ず最安になるわけではないことです。
Wiseには通貨換算時の両替手数料があり、クレジットカードには海外事務手数料があります。換算レートの決まり方も異なります。
加えて、クレジットカードにはポイント還元や付帯サービスがあるため、手数料率だけで優劣を決めることはできません。
ポイント還元も含めて比較する
クレジットカードには、利用金額に応じたポイント還元があります。海外事務手数料が高くても、ポイント還元を考慮すると、実質的な負担が小さくなる場合があります。
例えば、海外事務手数料が3.85%、ポイント還元率が1%のカードなら、1ポイント=1円相当として使える場合、単純計算で差引2.85%相当の負担になります。
一方、Wiseは外貨への両替手数料がかかり、物理カードを新しく作る場合は1,200円の発行費用も必要です。
ポイントの付与条件や為替レートも異なるため、海外事務手数料だけでなく、ポイント還元とカード発行費用を含めた総費用で比較することが大切です。
1,200円の発行費用をどう考える?
例えば、海外で5万円をカード決済する旅行を考えてみます。
海外事務手数料が3.85%のクレジットカードなら、5万円に対する事務手数料相当額は1,925円です。
ただし、ポイント還元率が1%で、500ポイントを500円相当として使えるなら、差し引いた実質的な負担は約1,425円になります。
一方、Wiseでは利用通貨に応じた両替手数料がかかり、物理カードを新しく作るなら1,200円の発行費用も必要です。
このため、手数料率だけを見てWiseの方が安いとは判断できません。
ポイント
Wiseの費用対効果を判断するには
- 既存カードの海外事務手数料・ポイント還元と、Wiseの両替手数料・物理カード発行費用を比較することが重要。
- 特に海外での決済額が少ない場合は、1,200円の発行費用も含めて考えたいです。無料のデジタルカードだけで足りるかどうかも、判断材料になります。
ただし、物理カードは次の旅行でも使えます。海外へ繰り返し行く人と、一度の短期旅行でしか使わない人では、発行費用の考え方も変わってきます。
私は手数料と使い勝手を調べてWiseを選びましたが、利用額や旅行の頻度によっては、手持ちのカードをそのまま使う方がよい場合もあります。
結論:Wiseカードは便利。ただし全員に必要なわけではない
17カ国を巡った世界一周旅行で、Wiseは私のメインの支払い手段になりました。
ヨーロッパではスマートフォンのタッチ決済を利用し、モロッコや中南米ではATMから現地通貨を引き出す。オンライン予約も含め、ほぼすべての国でWiseを使いました。
大きな不満はありませんでしたが、ATMの無料出金枠だけは少ないと感じています。
それでも、カード決済と現金引き出しの両方に対応できたことは、複数国を巡る旅で役立ちました。
ただし、私が便利だったからといって、すべての人にWiseが必要とは思いません。
ポイント
Wiseを準備するか、最終判断
- 海外でどのくらいカード決済する予定か
- 手持ちのクレジットカードの海外事務手数料はいくらか
- 現地ATMでどのくらい現金を引き出す予定か
短期旅行で支払いが少額なら、手持ちのカードで十分かもしれません。逆に、複数国を巡る人や、海外での決済・現金引き出しが多い人は、Wiseを検討する価値があります。
大切なのは、Wiseを作ること自体ではなく、自分の旅行に合った支払い方法を選ぶことです。
Wiseが自分に合いそうなら、最新の発行条件や手数料を公式サイトで確認してみてください。